

|
|
| নির্বাচিত পোস্ট | লগইন | রেজিস্ট্রেশন করুন | রিফ্রেস |
 সৈয়দ কুতুব
নিজের অজ্ঞতা নিজের কাছে যতই ধরা পড়ছে প্রচলিত বিশ্বাসের প্রতি ততই অবিশ্বাস জন্মাছে!
বাংলাদেশে কোনো অর্থমন্ত্রীর বিদায়ের পর একটা জিনিস প্রায় দেখা যায় । তাঁর একটা লিগ্যাসি তৈরি হয় । স্মরণসভার মতো পত্রিকায় “যুগান্তকারী সংস্কার”, “সাহসী সিদ্ধান্ত”, “দূরদর্শী নেতৃত্ব” টাইপ শব্দ বারবার ব্যবহার করা হয় । কেউ না কেউ বলতে শুরু করেন , তাঁর সময়ে অর্থনীতি একটা নতুন ভিত্তি পেয়েছিল। এমন কথাও শোনা যায় , তিনি না থাকলে বাংলাদেশের অর্থনীতি আজকের জায়গায় আসত না। ব্যাপারটা এমন ধারাবাহিক ভাবে ঘটে যে আমার মাঝে মাঝে সন্দেহ হয়, অর্থমন্ত্রীদের লিগ্যাসি নিয়ে কথা বলতে হবে এটা কেউ মনে হয় আগে থেকেই ঠিক করে রাখে । শুধু সময়মতো নামটা বসিয়ে বাদ বাকি কাজ সারা হয় ।
অর্থমন্ত্রী পদটা যে কোনো সরকারের জন্য খুবই গুরুত্বপূর্ণ। পৃথিবীর প্রায় সব দেশেই প্রধানমন্ত্রী বা রাষ্ট্রপতির পর সরকারের সবচেয়ে গুরুত্বপূর্ণ ব্যক্তিদের একজন হলেন অর্থমন্ত্রী। কারণ দেশের সবচেয়ে কঠিন ক্ষমতার একটি হলো টাকার নিয়ন্ত্রণ। কত টাকা আসবে, কোথা থেকে আসবে, কোথায় খরচ হবে, কত কর নেওয়া হবে, কোথায় ভর্তুকি কমবে, কত ঋণ নেওয়া হবে, কোন খাতে রাষ্ট্র বেশি ব্যয় করবে,এসব প্রশ্ন শেষ পর্যন্ত গিয়ে অর্থ মন্ত্রণালয়ের টেবিলে সমাধান হয়। তাই একজন অর্থমন্ত্রী বিদায় নিলে তাঁকে নিয়ে আলোচনা হবে এটাই স্বাভাবিক। সমস্যা হয় তখন, যখন ঢালাও ভাবে প্রশংসা করতে গিয়ে নীতি প্রণয়নের প্রধান কারিগর হিসাবেও তাঁর নাম উচ্চারিত হতে থাকে ।
একজন নীতি প্রণয়ন করতে পারেন। আরেকজন সেটার খসড়া করতে পারেন। কেউ কারিগরি সহায়তা দিতে পারেন। কেউ অর্থায়নের শর্তের সঙ্গে সেটাকে যুক্ত করতে পারেন। আরেকজন সংসদে আইন পাস করিয়ে বাস্তবায়ন করতে পারেন। কিন্তু কয়েক বছর পর দেখা যায়, পুরো বিষয়টির জন্য কৃতিত্ব দেয়া হয় শেষের মানুষটিকে । সাধারণ জ্ঞান পরীক্ষায় যখন প্রশ্ন করা হতো , “বাংলাদেশে ভ্যাট প্রবর্তন করেন কে?” আমরা খুব আত্মবিশ্বাসের সঙ্গে লিখতাম, “এম সাইফুর রহমান।” এই উত্তর লিখতে লিখতে এমন একটা ধারণাই তৈরি হয়েছে যে ভ্যাট বুঝি সাইফুর রহমানের একক কোনো আবিস্কার । বিষয়টা এত সরল নয় ।
১৯৯১ সালে বাংলাদেশে VAT চালু হয় এবং তখন অর্থমন্ত্রী ছিলেন এম সাইফুর রহমান। নতুন কর ব্যবস্থা বাস্তবায়নে তাঁর ভূমিকা গুরুত্বপূর্ণ ছিল। তবে VAT তাঁর আবিষ্কার ছিল না। তিনি দায়িত্ব নেওয়ার আগেই IMF-এর কারিগরি সহায়তায় VAT নিয়ে গবেষণা, খসড়া ও প্রস্তুতির কাজ অনেকটা এগিয়ে গিয়েছিল। এমনকি অধ্যাদেশ জারির কাজও তাঁর অর্থমন্ত্রী হওয়ার আগেই শুরু হয়ে যায়। পরে সাইফুর রহমান সেটিকে সংসদীয় প্রক্রিয়ার মাধ্যমে আইনে পরিণত করে বাস্তবায়ন করেন। তাই পরীক্ষায় “বাংলাদেশে ভ্যাট প্রবর্তন করেন কে” প্রশ্নের উত্তরে সাইফুর রহমান লিখে নম্বর পাওয়া যাবে তবে ইতিহাসের বড় অংশ অজানা থেকে যাবে ।
সাইফুর রহমানের কৃতিত্বকে ছোটো করছি না। নতুন করব্যবস্থা দেশে চালু করা, সংসদে আইন পাস করানো, ব্যবসায়ীদের আপত্তি সামলানো, প্রশাসনকে প্রস্তুত করা, কোনোটাই সহজ কাজ নয়। কিন্তু নীতি বাস্তবায়ন করা আর নীতি প্রণয়ন করা এক জিনিস নয়। যে কোনো দেশের অর্থনৈতিক ইতিহাস জানতে হলে এই পার্থক্যটা বোঝা খুবই গুরুত্বপূর্ণ। বাংলাদেশের অর্থনীতিকে বাজারমুখী করার ক্ষেত্রেও একই বিষয় দেখা যায়। ২০০৩ সালের মে মাসে বাংলাদেশ নির্ধারিত বিনিময় হার ব্যবস্থা থেকে ভাসমান বিনিময় হার ব্যবস্থায় যায়। এর পেছনে তখনকার অর্থনৈতিক চাপও গুরুত্বপূর্ণ ছিল।
আমদানি ব্যয় ও বৈদেশিক মুদ্রার চাহিদা বাড়ছিল, অথচ রপ্তানি ও রেমিট্যান্স থেকে বৈদেশিক মুদ্রার প্রবাহের সঙ্গে সেই চাহিদার ভারসাম্য রাখা কঠিন হয়ে উঠছিল। নির্ধারিত হারে টাকা ধরে রাখতে গেলে কেন্দ্রীয় ব্যাংককে বৈদেশিক মুদ্রার বাজারে হস্তক্ষেপ করতে হতো ; এতে রিজার্ভের ওপর চাপ তৈরি হতো। তার ওপর ২০০৫ সালে তৈরি পোশাক রপ্তানিতে MFA সুবিধা উঠে যাওয়ার বিষয়টি সামনে ছিল, ফলে রপ্তানির প্রতিযোগিতা ধরে রাখতে বিনিময় হারকে আরও নমনীয় করার প্রয়োজন দেখা দিয়েছিল। এই পরিস্থিতিতে ২০০৩ সালের ৩১ মে বাংলাদেশ ভাসমান বিনিময় হার ব্যবস্থা গ্রহণ করে।
একই সময়ে IMF-এর PRGF কর্মসূচির আওতায় প্রায় ৪৯০ মিলিয়ন ডলারের ঋণ কর্মসূচি বাংলাদেশের অর্থনৈতিক সংস্কারকে সহায়তা করছিল। অর্থাৎ এটি শুধু একজন মন্ত্রীর সিদ্ধান্ত ছিল না। দেশের নিজস্ব অর্থনৈতিক চাপ, বাজারমুখী সংস্কারের প্রয়োজন এবং আন্তর্জাতিক আর্থিক কর্মসূচি, সবকিছু মিলিয়েই নীতি প্রণয়ন করা হয়েছিলো। জন-সাধারণের কাছে প্রচার করে হয়েছিলো এই নীতি প্রণয়ন করেছিলেন এম সাইফুর রহমান ।
এরপর আসেন আবুল মাল আবদুল মুহিত, যিনি প্রায় এক দশক ধরে বাজেট দিয়েছেন । যাকে নিয়ে একই ধরণের প্রশংসা আমরা বর্তমানে দেখতে পাই । ২০১২ সালে যখন আইএমএফ ৯৮৭ মিলিয়ন ডলারের ঋণ দেয়, শর্তের তালিকায় ছিল রাজস্ব বাড়ানো আর ভর্তুকি কমানো। এর ফসল হিসেবে আসে ২০১২ সালের নতুন ভ্যাট আইন। বাংলাদেশের নিজস্ব বিশেষজ্ঞ কমিটি সুপারিশ করেছিল ভ্যাটের হার কম রাখতে, বেশি ছাড় দিতে -যুক্তি ছিল, বেশি হার ছোট ব্যবসা আর দেশীয় শিল্পের ক্ষতি করবে।
২০১৪ সালে যখন আইএমএফ যখন ১৪০ মিলিয়ন ডলারের কিস্তি আটকে দেয় নির্ধারিত সময়ে সরকার নতুন ভ্যাট আইন ঘোষণা না করায় , তখন সরকার নিজ কমিটির সুপারিশ ফেলে রেখে আইএমএফের ১৫% অভিন্ন হারের দাবি মেনে নেয়। মুহিত সাহেব নিজেই তখন নিশ্চিত করেন যে বিদ্যমান হার কমানো হবে না। এখানে মুহিত সাহেবের ভূমিকা রয়েছে । তিনি আইন পাস করিয়েছেন, বাজেটে জায়গা দিয়েছেন, প্রশাসনকে বাস্তবায়নে কাজ করিয়েছেন এবং রাজনৈতিক চাপ সামাল দিয়েছেন। তাই বলে সংস্কারের পুরো ক্রেডিট কি মূহিত সাহেব কে দিতে হবে ?
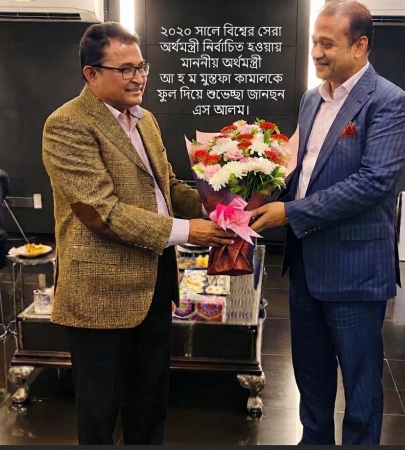
তারপর মঞ্চে আসেন আ হ ম মুস্তফা কামাল, যাকে ২০২০ সালে লন্ডনের "দ্য ব্যাংকার" ম্যাগাজিন দিয়ে দেয় "ফাইন্যান্স মিনিস্টার অফ দ্য ইয়ার ফর এশিয়া-প্যাসিফিক অ্যান্ড গ্লোবাল" খেতাব - বৈদেশিক বিনিয়োগ আকর্ষণ, টাকা-ডিনমিনেটেড বন্ড, রেমিট্যান্স বৃদ্ধির কৃতিত্বে। পুরস্কার নিয়ে মন্ত্রী-মহোদয় প্রায়ই গর্ব করতেন ,তবে বাস্তবতা ছিলো ভিন্ন । হোয়াইট পেপার কমিটির অনুসন্ধানে বেরিয়ে আসে, তারই আমলে তথ্য কারচুপি সবচেয়ে বেশি হয়েছিল ।
এই মানুষটির আমলে বাংলাদেশকে আবার আইএমএফের দরজায় দাঁড়াতে হয়; ৪৭০ কোটি ডলার ঋণ নিয়ে। বিদ্যুৎ খাতের ক্যাপাসিটি চার্জের মতো দায় বাজেটের বাইরে জমতে থাকে বছরের পর বছর। বর্ষসেরা অর্থমন্ত্রী হিসাবে প্রশংসা এবং কারচুপির অভিযোগ যখন একই সাথে সামনে আসে ; তখন মনে হয় পুরস্কারটা দেয়া হয়েছিলো দেশের অর্থনীতিকে দক্ষতার সাথে পরিচালনা করেছেন বলে নয় , তার পারফরম্যান্সের জন্য ; আর পারফরম্যান্সটা ছিলো আসলে কতটা নিজের অদক্ষতাকে গোপন করা যায় ।
বর্তমানে আমির খসরু মাহমুদ অর্থমন্ত্রীর দায়িত্বে আছেন । আমি মোটামুটি নিশ্চিত , তিনি যেদিন বিদায় নিবেন সেদিন থেকেই শুরু হবে প্রশংসা । বলা হবে এনবিআরকে দুই ভাগ করে যে সংস্কার করে গেছেন তা ছিলো যুগান্তকারী । এর ফলে বাংলাদেশে রাজস্ব আদায় বেড়েছে । মজার ঘটনা হলো শুরুতে আমির খসরু সাহেব নিজেই এই সিদ্বান্তের বিরোধিতা করেছিলেন । এই কথা অবশ্য কেউ মনে রাখবে না । সবাই বলাবলি করবে খসরু সাহেবের দূরদর্শী নীতি প্রণয়নের ফলে ট্রিলিয়ন ডলার জিডিপির দেশে পরিণত হয়েছে বাংলাদেশ ।
জেনে রাখা ভালো ; এনবিআর ভাগ করার আইডিয়া আইএমএফের তালিকায় থাকা একটা শর্তের অংশ । অন্তর্বর্তী সরকারের আমলে এটা বাস্তবায়নের সকল কাজ সম্পন্ন করা হয়েছিলো । আমির খসরু সাহেব শুধু এম সাইফুর রহমানকে অনুসরণ করেছেন । এতে করেই তিনি অবশ্য ইতিহাসের অংশ হয়ে গেলেন । এভাবে নতুন নতুন অর্থমন্ত্রীদের আগমন ঘটে; তারা বাজেট দেন, প্রশংসিত কিংবা সমালোচিত হন-তারপর ঘটা করে বিদায় নেন। সরকার বদলায়, দল বদলায়, সংসদের আসনগুলোও নতুন মুখে ভরে ওঠে।
রাজস্ব বাড়াতে হবে, ভর্তুকি কমাতে হবে, বাজার উদার করতে হবে, রাষ্ট্রীয় প্রতিষ্ঠানের ঘাড় থেকে বোঝা কমাতে হবে কিংবা বিনিময় হারকে আরও নমনীয় করতে হবে- এই চিরচেনা প্রেসক্রিপশন আমরা বারবার দেখতে পাই । বাংলাদেশের ইতিহাসে তাই সবচেয়ে সফল অর্থমন্ত্রী কে, সেই প্রশ্নের উত্তর অর্থমন্ত্রীদের নামযুক্ত ফাইলগুলোর ভেতরে না খোজাঁটাই সবচেেয়ে বুদ্ধিমানের কাজ হবে। কারণ আপনি যতই চেষ্টা করেন ব্যর্থ হবেন । কোনো ব্যক্তি নয় প্রতিষ্ঠানের কথা ভাবুন । এতে আপনি সফলকাম হতে পারবেন ।
Mustafa Kamal named finance minister of the year-টিবিএস রিপোর্ট
বাংলাদেশে ভ্যাট চালু হয়েছিল যেভাবে-বিবিসি বাংলা
 ৩ টি
 +৩/-০
২| ১৮ ই সেপ্টেম্বর, ২০২৬ দুপুর ১২:০৫
কলিমুদ্দি দফাদার বলেছেন:
সফল মন্ত্রী কে জানি না...
তবে বর্তমানে একজন সফল অর্থনীতিবিদ জামায়াতের আমির হামজা
যিনি বলেছেন বাজেটের আকার আরো ছোট হলে ভালো হতো।
৩| ১৮ ই সেপ্টেম্বর, ২০২৬ বিকাল ৪:২৭
নাহল তরকারি বলেছেন: আপনার ব্লগ পড়তে আসলাম।
©somewhere in net ltd.
১| ১৮ ই সেপ্টেম্বর, ২০২৬ সকাল ৭:১৯
ডঃ এম এ আলী বলেছেন:
সামস্টিক তথা Macro Economics নিয়ে আমার পোস্ট গ্রাজুয়েট কোর্সে যথেস্ট পড়াশুনা করায় এ বিষয়ে
কিঞ্চিত ধারনা আছে । আমার বিবেচনায় বাংলাদেশে কোন কালেই কোন সফল অর্থমন্ত্রী ছিল না । আমার এক
কলিগ বেশ কিছুদিন অর্থ মন্ত্রনালয়ের সচিব ছিল । তার সাথে বিভিন্ন অর্থমন্ত্রীর সাফল্য ব্যর্থতা নিয়ে আমার প্রায়ই
ফোনে কথা বার্তা হতো । যাহোক আপনার পোস্টটি পাঠের সময় আমার দৃষ্টি আকৃস্ট হয়েছে দ্বিখন্ডিত NBR এর
কথামালাতে ।
ভাবছি NBR দ্বিখণ্ডন করে কাঠামো বদলালেই কি রাজস্ব ব্যবস্থার সংস্কার হবে? বাংলাদেশের অর্থনীতির অন্যতম
বড় চ্যালেঞ্জ হলো অভ্যন্তরীণ রাজস্ব আহরণ বাড়ানো। উন্নয়ন ব্যয়, সামাজিক নিরাপত্তা, অবকাঠামো, শিক্ষা-স্বাস্থ্য
কিংবা রাষ্ট্রের দৈনন্দিন কার্যক্রম সব ক্ষেত্রেই পর্যাপ্ত রাজস্বের প্রয়োজন। অথচ দীর্ঘদিন ধরেই বাংলাদেশের কর
-জিডিপি অনুপাত তুলনামূলকভাবে কম। ফলে রাজস্ব প্রশাসনের দক্ষতা, স্বচ্ছতা ও জবাবদিহি বাড়ানোর প্রশ্নটি
এখন আর শুধু প্রশাসনিক সংস্কারের বিষয় নয়; এটি অর্থনৈতিক সক্ষমতার একটি মৌলিক প্রশ্ন।
২০২৫ সালে সরকার NBR-এর করনীতি প্রণয়ন ও রাজস্ব ব্যবস্থাপনার দায়িত্ব আলাদা করার উদ্যোগ নেয়।
প্রস্তাবিত কাঠামোয় Revenue Policy Division এবং Revenue Management Division গঠনের কথা
বলা হয়। এর মূল উদ্দেশ্য ছিল নীতি প্রণয়ন এবং সেই নীতি বাস্তবায়নের প্রশাসনিক দায়িত্বকে পৃথক করা।
নীতিগতভাবে এই ধারণার যথেষ্ট যৌক্তিকতা রয়েছে। কিন্তু প্রশ্ন হলো NBR-কে দুই ভাগ করলেই কি
বাংলাদেশের রাজস্ব ব্যবস্থার কাঙ্ক্ষিত সংস্কার হবে?
একটি প্রতিষ্ঠানের হাতে একই সঙ্গে করনীতি তৈরি এবং কর আদায়ের প্রশাসনিক দায়িত্ব থাকলে কিছু স্বার্থের
সংঘাত তৈরি হওয়ার সম্ভাবনা থাকে। কর প্রশাসন বাস্তবায়নের সুবিধার জন্য যে ধরনের নীতি চায়, নীতিনির্ধারণের
সময় বৃহত্তর অর্থনীতি, বিনিয়োগ, কর্মসংস্থান, ব্যবসার পরিবেশ ও সামাজিক ন্যায্যতার মতো বিষয়গুলোকেও
বিবেচনায় নিতে হয়।নীতি প্রণয়ন এবং প্রশাসন পৃথক হলে এই দুই দৃষ্টিভঙ্গি তুলনামূলকভাবে স্পষ্ট হতে পারে।
Revenue Policy Division-এর মূল দায়িত্ব হতে পারে করনীতি, করহার, কর আইন, tax expenditure,
আন্তর্জাতিক করনীতি এবং সামগ্রিক রাজস্ব কৌশল নির্ধারণ। অন্যদিকে Revenue Management বা Revenue Administration-এর দায়িত্ব হবে আয়কর, VAT ও Customs-এর বাস্তব প্রয়োগ, কর আদায়, audit,
enforcement, refund এবং taxpayer service।
এ ধরনের separation আন্তর্জাতিক রাজস্ব ব্যবস্থাপনায় অপরিচিত নয়। IMF-ও বাংলাদেশের ক্ষেত্রে tax policy
-making এবং tax administration আলাদা করার প্রয়োজনীয়তার কথা বলেছে।তবে এখানেই একটি সতর্ক
বার্তা আছে। প্রতিষ্ঠানের নাম ও organogram পরিবর্তন করাকে সংস্কার মনে করলে ভুল হবে। আমার বিবেচনায়
দুই ভাগের পরিবর্তে প্রয়োজন তিনটি ভারসাম্য
বাংলাদেশের জন্য আরও কার্যকর মডেল হতে পারে Policy, Administration এবং Oversight-এর মধ্যে
একটি সুস্পষ্ট ভারসাম্য তৈরি করা।
প্রথম স্তরে থাকবে একটি শক্তিশালী Revenue Policy Wing, যা অর্থ মন্ত্রণালয়ের নীতিনির্ধারণী কাঠামোর সঙ্গে
যুক্ত থাকবে।
দ্বিতীয় স্তরে থাকা উচিত একটি পেশাদার ও আইনগতভাবে সুস্পষ্ট Revenue Administration Authority।
এর অধীনে Income Tax, VAT এবং Customs-এর পৃথক professional directorate থাকতে পারে।
তৃতীয় স্তরে প্রয়োজন একটি কার্যকর Independent Revenue Oversight Mechanism, যা রাজস্ব প্রশাসনের performance, transparency, taxpayer rights এবং অভিযোগ ব্যবস্থার ওপর নজর রাখবে।
এর ফলে সরকার রাজস্বনীতির দিকনির্দেশনা দেবে, রাজস্ব প্রশাসন দৈনন্দিন operational সিদ্ধান্তে প্রয়োজনীয়
স্বাধীনতা পাবে এবং একই সঙ্গে সংসদ ও স্বাধীন oversight ব্যবস্থার কাছে জবাবদিহি থাকবে।
সবচেয়ে বড় ঝুঁকি হল দ্বিখণ্ডনটি দ্বৈত আমলাতন্ত্রে পরিণত না হয় যায় । NBR-এর কাঠামো ভেঙে দুটি বিভাগ
করা হলে একটি স্বাভাবিক আশঙ্কা হলো সহজ হওয়ার বদলে প্রশাসনিক স্তর আরও বেড়ে যেতে পারে।
Policy Division একটি সিদ্ধান্ত নেবে, Management Division সেটি বাস্তবায়নের ক্ষেত্রে অন্য বাস্তবতা
তুলে ধরবে এটি স্বাভাবিক। কিন্তু তাদের মধ্যে কার্যকর সমন্বয় না থাকলে সিদ্ধান্ত গ্রহণ ধীর হতে পারে।
আরও গুরুত্বপূর্ণ হলো, কর্মকর্তা নিয়োগ, পদায়ন, পদোন্নতি ও career structure নিয়ে অস্পষ্টতা তৈরি হলে
দক্ষ রাজস্ব কর্মকর্তাদের মধ্যে অনিশ্চয়তা সৃষ্টি হতে পারে। ২০২৫ সালের সংস্কার উদ্যোগকে ঘিরে কর্মকর্তাদের
অসন্তোষ ও কর্মসূচি আমাদের এই বাস্তবতার কথাই মনে করিয়ে দেয়।তাই সংস্কারের শুরুতেই মানবসম্পদ
ব্যবস্থাপনার সুস্পষ্ট পরিকল্পনা থাকা জরুরি।
আমার মতে করদাতার অভিজ্ঞতাই হওয়া উচিত সংস্কারের কেন্দ্রবিন্দু, রাজস্ব সংস্কার নিয়ে আলোচনায় প্রায়ই
একটি প্রশ্ন সামনে আসে কত টাকা বেশি আদায় হলো?’ এটি গুরুত্বপূর্ণ, কিন্তু একমাত্র সূচক হওয়া উচিত নয়।
একজন ব্যবসায়ী বা সাধারণ নাগরিক কত সহজে কর দিতে পারছেন, return জমা দিতে কত সময় লাগছে,
refund পেতে কতদিন লাগছে, audit কতটা ঝুঁকিভিত্তিক ও স্বচ্ছ, এবং কর কর্মকর্তার সঙ্গে অপ্রয়োজনীয়
সরাসরি যোগাযোগ( মানে ঘুষ লেন দেন) কতটা কমছেএসবও রাজস্ব সংস্কারের গুরুত্বপূর্ণ সূচক।
এখানে ডিজিটাল ব্যবস্থার ভূমিকা অত্যন্ত গুরুত্বপূর্ণ।একজন করদাতার জন্য Unified Taxpayer Account
চালু করা যেতে পারে, যেখানে Income Tax, VAT, Customs, TIN, return, payment ও refund-এর
তথ্য সমন্বিত থাকবে।প্রশাসনের ভেতরে বিভাগগুলো আলাদা হতে পারে, কিন্তু করদাতার কাছে রাষ্ট্রের সেবাটি
হবে একক ও সহজ।অর্থাৎ প্রশাসন আলাদা, কিন্তু taxpayer-এর অভিজ্ঞতা হবে এক।
রাজস্ব কর্মকর্তার মূল্যায়নও বদলাতে হবে। আরেকটি গুরুত্বপূর্ণ সংস্কার হলো performance measurement।
শুধু কত টাকা আদায় হয়েছে এই একটি সূচকে একজন কর কর্মকর্তার দক্ষতা বিচার করলে অনেক সময় অস্বাস্থ্যকর
incentive তৈরি হতে পারে।অর্থাত টেক্স আদায়ের জন্য উপর দিক দিয়ে চাপ দিলে নীচে অনেক ফাক ফোকর তৈরী
হয়ে যেতে পারে চুরা কুঠুরির সে সমস্ত গোপন সুরংগ সামাল দেয়া কঠীন হয়ে পড়বে।
তার পরিবর্তে voluntary compliance, audit quality, refund-এর সময়, taxpayer satisfaction, tax gap reduction, litigation outcome এবং cost of collection-এর মতো সূচক বিবেচনায় নেওয়া উচিত।
এতে রাজস্ব প্রশাসনের লক্ষ্য হবে শুধু কর আদায় নয়, বরং করদাতাকে স্বেচ্ছায় কর প্রদানে উৎসাহিত করা।
আমার মনে হয় এখনই একটি সুযোগ। ২০২৫ সালে NBR দ্বিখণ্ডনের যে উদ্যোগ নেওয়া হয়েছিল, তার
অধ্যাদেশগুলো পরবর্তীতে কার্যকরতা হারিয়েছে এবং ২০২৬ সালে সরকার নতুন করে কাঠামো পর্যালোচনার
উদ্যোগ নিয়েছে। এই পরিস্থিতিকে তাই শুধু একটি প্রশাসনিক ব্যর্থতা হিসেবে না দেখে নতুনভাবে চিন্তা করার
সুযোগ হিসেবেও দেখা যেতে পারে।আগের কাঠামো হুবহু ফিরিয়ে আনা কিংবা আগের প্রস্তাব হুবহু বাস্তবায়ন
দুটির কোনোটিই হয়তো যথেষ্ট নয়। বরং এখন প্রয়োজন একটি দীর্ঘমেয়াদি, রাজনৈতিকভাবে স্থিতিশীল এবং
পেশাদার National Tax Governance Framework।
NBR দ্বিখণ্ডনের মূল ধারণা করনীতি ও কর প্রশাসনকে পৃথক করা একটি গুরুত্বপূর্ণ সংস্কার হতে পারে। কিন্তু
সফলতার জন্য শুধু দুটি নতুন বিভাগ তৈরি করলেই চলবে না।
প্রয়োজন হবে স্পষ্ট দায়িত্ব, পেশাদার নেতৃত্ব, operational autonomy, শক্তিশালী oversight, সমন্বিত
ডিজিটাল ব্যবস্থা এবং taxpayer rights-এর নিশ্চয়তা।
সবচেয়ে গুরুত্বপূর্ণ হলো, রাজস্ব প্রশাসনের সংস্কারকে শুধু সরকারের রাজস্ব বাড়ানোর যন্ত্র হিসেবে দেখা যাবে না।
এটি একই সঙ্গে নাগরিক ও ব্যবসার জন্য একটি ন্যায্য, সহজ, স্বচ্ছ ও পূর্বানুমানযোগ্য করব্যবস্থা তৈরির প্রকল্প।
শেষ পর্যন্ত প্রশ্নটি NBR দুই ভাগ হলো কি নাতা নয়।প্রকৃত প্রশ্ন হলো, বাংলাদেশ কি এমন একটি রাজস্ব ব্যবস্থা
গড়ে তুলতে পারবে, যেখানে রাষ্ট্র ন্যায্যভাবে রাজস্ব সংগ্রহ করবে, করদাতা সহজে তার দায়িত্ব পালন করবেন এবং কর প্রশাসন দক্ষতা ও জবাবদিহির সঙ্গে কাজ করবে?NBR সংস্কারের সাফল্য নির্ধারিত হবে এই প্রশ্নের উত্তরেই।
আরো একটি বিষয় বর্তমান দেশেরনঅর্থনীতিক কর্মকান্ডের বিবিধ ধরনের দুরাবস্থার কথা মিলিয়ে দেখলে ২০২৬–২৭ অর্থবছরের NBR-এর ৬.০৪ লাখ কোটি টাকার রাজস্ব লক্ষ্যমাত্রা অর্জন করা বেশ কঠিন বলে মনে হচ্ছে। তবে এটিকে
নিশ্চিত ব্যর্থতা বলা যাবে না কারণ অর্থবছরের মাত্র প্রথম দুই মাসের তথ্য দিয়ে পুরো বছরের ফল নির্ধারণ করা ঠিক
হবে না। তবে বর্তমান ট্রেন্ড বলছে, লক্ষ্যটি অর্জন করতে হলে রাজস্ব আহরণের প্রবৃদ্ধিতে খুব বড় ধরনের
acceleration প্রয়োজন হবে।
আমি বিষয়টি গত বছরের ফলাফল, চলতি বছরের লক্ষ্য এবং এখন পর্যন্ত পাওয়া প্রবণতা এই তিন দিক থেকে দেখছি।
গত ২০২৫–২৬ অর্থবছরে NBR-এর সংশোধিত রাজস্ব লক্ষ্যমাত্রা ছিল ৫.০৩ লাখ কোটি টাকা। শেষ পর্যন্ত NBR-
এর প্রকৃত আদায় দাঁড়িয়েছে প্রায় ৪.১৫ লাখ কোটি টাকা। অর্থাৎ ঘাটতি প্রায় ৮৭,৫০০ কোটি টাকা, এবং লক্ষ্যের
মাত্র প্রায় ৮২.৫% অর্জিত হয়েছে। আগের বছর ২০২৪–২৫-এ NBR আদায় করেছিল প্রায় ৩.৭১ লাখ কোটি টাকা।
ফলে ২০২৫–২৬-এ আদায় প্রায় ১২% বৃদ্ধি পেয়েছে। অর্থাৎ সমস্যা হচ্ছে রাজস্ব আদায় একেবারেই বাড়ছে না তা
নয়; বরং আদায়ের প্রবৃদ্ধি হচ্ছে, কিন্তু নির্ধারিত লক্ষ্যের তুলনায় প্রয়োজনীয় হারে হচ্ছে না।
বর্তমান ২০২৬–২৭ অর্থবছরে NBR-কে আদায় করতে হবে ৬.০৪ লাখ কোটি টাকা। গত বছরের প্রকৃত আদায়
৪.১৫ লাখ কোটি টাকা ধরে হিসাব করলে এবার প্রয়োজন হবে প্রায় ৪৫-৪৬% প্রবৃদ্ধি।
এই জায়গাটিই সবচেয়ে বড় প্রশ্ন তৈরি করছে।কারণ বাংলাদেশের NBR-এর ইতিহাসে এত বড় এক বছরের
revenue growth অত্যন্ত অস্বাভাবিক। সাম্প্রতিক বিশ্লেষণেও দেখা যাচ্ছে, FY27 target অর্জনের জন্য যে
প্রবৃদ্ধি প্রয়োজন তা আগের অর্জিত প্রবৃদ্ধির তুলনায় অনেক বেশি।
এখানে সবচেয়ে উদ্বেগজনক তথ্যটি হলো VAT collection-এর সাম্প্রতিক trend।
২০২৬–২৭ অর্থবছরের প্রথম দুই মাস জুলাই ও আগস্টে VAT আদায় প্রায় ১৭,৬৬৩ কোটি টাকা, যেখানে আগের
বছরের একই সময়ে ছিল প্রায় ২২,৬২৮ কোটি টাকা।অর্থাৎ VAT আদায় প্রায় ২১–২২% কমেছে।
এটি গুরুত্বপূর্ণ, কারণ VAT NBR-এর মোট রাজস্বের সবচেয়ে বড় উৎসগুলোর একটি প্রায় ৩৮%।
বছরের শুরুতেই সবচেয়ে বড় revenue source-এর মধ্যে দুর্বলতা দেখা যাচ্ছে।
তবে কিছু ইতিবাচক দিকও আছেএখানে পুরো ছবিটা নেতিবাচক নয়।
সরকার অবশ্য Income Tax collection বাড়ানোর জন্য source tax ও advance income tax-এর ওপর
বেশি জোর দিচ্ছে। FY27-এ income tax-এর ৮৩% পর্যন্ত source tax ও advance income tax থেকে
আদায়ের পরিকল্পনা করা হয়েছে। এসবের মাধ্যমে বছরের মাঝামাঝি বা শেষ দিকে collection growth বাড়তে
পারে।তবে সবচেয়ে বড় সমস্যা অর্থনীতির বর্তমান অর্থনৈতিক বাস্তব অবস্থায়সরাজস্ব আদায় মূলত অর্থনৈতিক
কর্মকাণ্ডের সঙ্গে সম্পর্কিত।
ব্যবসা বাড়লে VAT বাড়ে।আমদানি বাড়লে customs revenue বাড়ে।মুনাফা বাড়লে income tax বাড়ে।
বেতন ও কর্মসংস্থান বাড়লে income tax base বাড়ে।
কিন্তু বর্তমানে গ্যাস বিদ্যুতের দুরাবস্থার কারণে ব্যবসা, বিনিয়োগ, আমদানি ও উৎপাদন নিয়ে বেশ চাপ রয়েছে।
গত অর্থবছরের রাজস্ব ঘাটতির ব্যাখ্যায় অর্থমন্ত্রীও কম বিনিয়োগ, দুর্বল আমদানি, উৎপাদন ও supply এবং
ব্যবসায়িক কার্যক্রমের দুর্বলতার কথা উল্লেখ করেছেন।
তাই শুধু NBR-এর enforcement বাড়িয়ে ৪৫% revenue growth অর্জন করা কঠিন।
তাহলে ৬.০৪ লাখ কোটি টাকা কি আদায় হবে?এখানে আমি একটি পরিমাণগত হিসাব করে দেখছি।
২০২৫–২৬ সালে NBR আদায় করেছে ৪.১৫ লাখ কোটি টাকা।
যদি ২০২৬–২৭ সালে
১২% প্রবৃদ্ধি হয় তহলে আদায় হবে ৪.৬৫ লাখ কোটি
১৫% প্রবৃদ্ধি হয় তহলে আদায় হবে ৪.৭৭ লাখ কোটি
২০% প্রবৃদ্ধি হয় তহলে আদায় হবে ৪.৯৮ লাখ কোটি
২৫% প্রবৃদ্ধি হয় তহলে আদায় হবে ৫.১৯ লাখ কোটি
৩০% প্রবৃদ্ধি হয় তহলে আদায় হবে ৫.৪০ লাখ কোটি
৪৬% প্রবৃদ্ধি হয় তহলে আদায় হবে ৬.০৪ লাখ কোটি
অর্থাৎ লক্ষ্য অর্জনের জন্য গত বছরের ১২% growth-এর তুলনায় প্রায় চারগুণ growth rate প্রয়োজন।
এটাই মূল বাস্তবতা।
আমার মূল্যায়নে বর্তমান তথ্যের ভিত্তিতে আমি বিষয়টিকে তিনভাবে দেখব।
প্রথমত: ৬.০৪ লাখ কোটি টাকার লক্ষ্যটি অত্যন্ত উচ্চাভিলাষী।
গত বছর প্রায় ১২% প্রবৃদ্ধি হয়েছিল। এবার ৪৫–৪৬% প্রয়োজন। এই ব্যবধানটি এতই বড় যে আমীর খসরু
দুপায়া ঘোড়ায় ( দ্বিখন্ডিত NBR ) চড়ে যতই দুলকী আর মুলকি গতিতেই চলুন না কেন এই ৪৬% হারে রাজস্ব
আদায়ের কাছাকাছিও যেতে পারবেন না ।
কারণ VAT-এর মতো বড় revenue source যদি বছরের শুরুতে প্রায় ২১% কমে যায়, তাহলে ৪৬% annual
growth-এর লক্ষ্য অর্জনের জন্য পরবর্তী মাসগুলোতে উল্লেখযোগ্য turnaround প্রয়োজন হবে।
শুভেচ্ছা রইল