অনুগ্রহ করে অপেক্ষা করুন। ছবি আটো ইন্সার্ট হবে।




বাংলাদেশে বর্তমানে কার্ডের জোয়ার উঠেছে। আম জনতা মজা করে বলছে, চাইলাম প্রধানমন্ত্রী, পাইলাম রেফারি। খালি কথায় কথায় কার্ড দেখায়। হাসির কথা হলেও বিষয়টা আসলেই সত্যি। আমাদের প্রধানমন্ত্রী জাতিসংঘ অধিবেশনে গিয়ে ভাষণে সর্বজনীন কার্ড চালুর কথা বলেছেন। বিষয়টা বেশ কিউট ছিল। দেশ থেকে বিদেশ, আমাদের কার্ডের সুনাম এখন সারা বিশ্বে ছড়িয়ে পড়ছে।
অনেকের মতো আমার মনেও একটু দ্বিধা ছিল। ফ্যামিলি কার্ড প্রকল্প সরকার হাতে নিয়েছে, যার পেছনে পাঁচ বছরে খরচ হবে ১ লাখ ৩৪ হাজার কোটি টাকা। সরকার এটা সামলাবে কীভাবে? তাই সরকারের ফ্যামিলি কার্ড নিয়ে সব কাজকর্ম মনোযোগ দিয়ে দেখা শুরু করলাম। কিসের জোরে সরকার এই প্রকল্প এগিয়ে নিতে চাইছে, সেটা বোঝার চেষ্টা করলাম। আরেকটা বিষয়ও বুঝতে চাইলাম, ফ্যামিলি কার্ডের ধারণা সরকার কোথা থেকে পেল? আসলে এর পেছনে বিশ্বব্যাংকের ভূমিকা থাকার সম্ভাবনা প্রবল।
বিশ্বব্যাংককে আমরা কয়েক বছর পরপর দেশে কত মানুষ দারিদ্র্যসীমার নিচে চলে যাচ্ছে, তা নিয়ে পূর্বাভাস দিতে দেখেছি। এবারও তারা দিয়েছে। সর্বশেষ ৬ অক্টোবর তারা বলেছে, বাংলাদেশে নতুন করে ২১ লাখ মানুষ দারিদ্র্যসীমার নিচে নেমে যাবে। কিন্তু পুরো পূর্বাভাসে আমার নজর ছিল অন্য জায়গায়। বিশ্বব্যাংক একই সঙ্গে বলেছে, ফ্যামিলি কার্ডসহ সামাজিক সুরক্ষা খাতে সরকার জোরালো পদক্ষেপ নিতে পারলে ২৮ লাখ মানুষকে দারিদ্র্যসীমা থেকে মুক্ত করা সম্ভব।
তারা এই কর্মসূচির নামও দিয়েছে ডাইনামিক সোশ্যাল রেজিস্ট্রি। আরও বলেছে, শুধু ফ্যামিলি কার্ড কর্মসূচিকে আরও ভালোভাবে লক্ষ্যভিত্তিক করা গেলে অতিরিক্ত ১৫ লাখ ৮০ হাজার মানুষকে দারিদ্র্যের বাইরে রাখা সম্ভব। বোঝাই যাচ্ছে, ফ্যামিলি কার্ড নিয়ে বিশ্বব্যাংকের যথেষ্ট আগ্রহ আছে। জাতিসংঘ অধিবেশনের ফাঁকে এক বৈঠকে প্রধানমন্ত্রী বিশ্বব্যাংকের প্রেসিডেন্টের কাছে ফ্যামিলি কার্ড আর কৃষক কার্ডের জন্য সাহায্য চেয়েছেন।
বিশ্বব্যাংক নাকি ইতিবাচক সাড়াও দেখিয়েছে। কত টাকা ঋণ দেয় সেটা সামনে বোঝা যাবে, তবে ফ্যামিলি কার্ড নিয়ে বিশ্বব্যাংকের সবুজ সংকেত আছে বলেই মনে হচ্ছে। শুধু জরিপের জন্যই দেশব্যাপী ৪ কোটি ১০ লাখ পরিবারের তথ্যভান্ডার ও জরিপ তৈরির জন্য মোট ২ হাজার ৪০০ কোটি টাকার একটি প্রশাসনিক প্রকল্প নেওয়া হয়েছে। এর মধ্যে বিশ্বব্যাংক সরাসরি ৯০০ কোটি টাকা ঋণ দিচ্ছে। বিশ্বব্যাংকের পাশাপাশি এডিবিও এখন আগ্রহ দেখাচ্ছে।
এখানেই আমার কৌতূহল আরও বাড়ল। কারণ বিশ্বব্যাংক যেখানে ফ্যামিলি কার্ড নিয়ে ইতিবাচক, সেখানে আইএমএফকে দেখলাম ফ্যামিলি কার্ডের টাকা কোথা থেকে আসবে, সেটা নিয়ে সবচেয়ে বেশি উদ্বিগ্ন। তারা অর্থমন্ত্রীর ওপর রেগে আছে বলেও মনে হলো। তাহলে আইএমএফ আর বিশ্বব্যাংকের অবস্থান এমন পরস্পরবিরোধী কেন?
প্রথমে মনে হতে পারে, দুটোই তো আন্তর্জাতিক আর্থিক প্রতিষ্ঠান। তাহলে একজন একটা জিনিসকে ভালো বলছে আর অন্যজন সেটার টাকা কোথা থেকে আসবে তা নিয়ে চিন্তিত কেন? আসলে দুটো সম্পূর্ণ আলাদা প্রতিষ্ঠান, যদিও এদের মধ্যে অনেক মিলও আছে। উভয়ই ১৯৪৪ সালে ব্রেটন উডস সম্মেলনে প্রতিষ্ঠিত হয়েছিল। এ কারণে এদের ব্রেটন উডসের জমজ প্রতিষ্ঠানও বলা হয়। কিন্তু জমজ হলেই যে চিন্তাভাবনা এক হবে, এমন কোনো কথা নেই।
আইএমএফ আর বিশ্বব্যাংকের অবস্থান বোঝার আগে আমার নিজের অবস্থানটাও বলে রাখা দরকার। আমি ফ্যামিলি কার্ডের বিরুদ্ধে। এসব কার্ড বা ভাতার সুবিধা কখনো প্রকৃত সুবিধাবঞ্চিত মানুষ পায় না, এমন একটা ধারণা আমার নিজের অভিজ্ঞতা থেকেই তৈরি হয়েছে।
২০২২ সালের সেপ্টেম্বর মাসে একবার চট্টগ্রামে বেড়াতে গিয়েছিলাম। আমার চট্টগ্রামের একজন ঘনিষ্ঠ বন্ধু আছে, নাম আবির। আবিরের বড় ভাই আবিদ তখন ডিজিটাল ব্যানার বানানোর কাজ করতেন। পাশাপাশি তিনি ছাত্রলীগের রাজনীতির সঙ্গে জড়িত ছিলেন। তখন ছাত্রলীগ নিষিদ্ধ ছিল না। স্মার্ট টিসিবি কার্ড নামে কিছু একটা বের হয়েছিল। আবিদ ভাই টিসিবি কার্ড বিতরণের সঙ্গে জড়িত ছিলেন।
নানার বাসার পাশেই বড় মামার বাসা। একদিন দেখি বড় মামি আবিদ ভাইয়ের সঙ্গে কথা বলছেন। আমার বড় মামি একসময় বেশ দাপুটে মানুষ ছিলেন। তিনি জামায়াতের মহিলা রুকন ছিলেন। তার অনেক ইতিহাস আছে, সেদিকে যাচ্ছি না। তিনি আবিদ ভাইয়ের কাছে টিসিবি কার্ড চান। আমি মামিকে বললাম, আপনি এটা কী করেন? গরিব মানুষের সহায়তা আপনি কীভাবে খাবেন?
মামা মামি দুজনই তখন অবসরে। মামি প্রতি মাসে পেনশন পান। তিনি প্রাথমিক বিদ্যালয়ের শিক্ষক ছিলেন। তার ছেলেমেয়েরা সবাই প্রতিষ্ঠিত, সবাই মামিকে টাকা পাঠায়। মামি আমাকে বললেন, সয়াবিন তেলের দাম বাজারে কত বেশি, খোঁজ রাখো? কার্ড নিলে সমস্যা কী? আবিদ ভাই বললেন, কুতুব তুমি এর মধ্যে এসো না। মামি একটা কার্ড চাইছে, দেখি আমি ব্যবস্থা করে দিতে পারি কিনা।
আমি বললাম, আবিদ ভাই, তোমার বাসার চাল ডাল সয়াবিন তেলও কি টিসিবি কার্ডের মাধ্যমে আসে নাকি? আবিদ ভাই চুপ মেরে গেলেন। তারপর বললেন, আইসে আমার বড় সত্যবাদী যুধিষ্ঠির। জানিস, এক দারোগার বউ আছে, আমার কাছ থেকে তিন চারটা কার্ড বানিয়ে নিয়েছে। আমি বললাম, পুলিশের তো রেশন পাওয়ার কথা। আবার টিসিবি কার্ডের দিকে নজর কেন? পরে ভাবলাম, দুই দিনের জন্য চট্টগ্রামে আসছি, এত ক্যাচাল করার দরকার নেই।
ঘটনাটা আমার মাথায় থেকে গেল। সামাজিক সুরক্ষার সবচেয়ে বড় সমস্যা আমার কাছে এখানেই। যাদের জন্য ব্যবস্থা করা হচ্ছে, তাদের কাছে সুবিধা পৌঁছানোর আগেই যদি দলীয় পরিচয়, প্রভাবশালী ব্যক্তির সুপারিশ কিংবা ব্যক্তিগত যোগাযোগ কাজ করে, তাহলে কার্ডের সংখ্যা বাড়লেই দরিদ্র মানুষের জীবন বদলে যাবে, এমন নিশ্চয়তা কোথায়?
আমি মনেপ্রাণে বিশ্বাস করি, এসব ভাতা বা সহায়তায় দুর্নীতি হয় সবচেয়ে বেশি। আর বেশিরভাগ কার্ড বিতরণ করে দলীয় লোকজন। এসব ভাতার সঙ্গে কোনো শর্তও জুড়ে দেওয়া নেই। ফলে এগুলো জাতীয় উৎপাদনশীলতা বাড়াচ্ছে কিনা, সেটাও প্রশ্ন। শুধু গণমাধ্যমে আমরা দেখতে পাব দেশে দরিদ্র মানুষের সংখ্যা কমছে। বাস্তবতা হয়তো তার চেয়ে অনেক বেশি জটিল।
এই কারণেই ফ্যামিলি কার্ডের ব্যাপারে আমার অবস্থান কিছুটা আইএমএফের মতো ছিল। আইএমএফের ঋণের কিস্তি ছাড় না হলে কী হতে পারে, সেটা ভাবছিলাম। তার ওপর আইএমএফ যেহেতু আমাদের মতো দেশগুলোর নীতি নির্ধারণে সাহায্য করে, আরও সরাসরি বলতে গেলে অনেক সময় অর্থমন্ত্রীর মতো ভূমিকা পালন করে, সেহেতু কিছু সংস্কার আমার কাছে খুবই দরকারি মনে হয়েছে। যেমন জাতীয় রাজস্ব বোর্ডকে দুই ভাগে ভাগ করার বিষয়টি।
আইএমএফ হয়তো ভেবেচিন্তেই সরকারকে এমন কিছু কাজ করতে বলেছে। তবে মূল্যস্ফীতি কমানোর জন্য আইএমএফের নীতি সুদহার উঁচু রাখার যে নীতি, তার সঙ্গে আমি একমত ছিলাম না। সুদহার উঁচু থাকার কারণে ব্যাংকগুলোতে অতিরিক্ত টাকা জমে গেছে। কেউ ঋণ নিতে আগ্রহী নয়। ক্ষুদ্র ও মাঝারি শিল্প খাতে খেলাপি ঋণ বাড়ছে। এটা উদ্বেগজনক। মূল্যস্ফীতি কমাতে গিয়ে যদি ব্যবসা বাণিজ্যই গলা টিপে ধরা হয়, তাহলে অর্থনীতির অন্য সমস্যাগুলো আরও বড় হয়ে উঠতে পারে।
আমাদের অর্থমন্ত্রীকে দেখলাম শুরু থেকেই মেজাজি ভাব। তিনি আইএমএফকে খুব একটা পাত্তা দিতে চান না। আইএমএফের সঙ্গে শেখ হাসিনার আমলে যে ৪.৮ বিলিয়ন ডলারের চুক্তি ছিল, সেটা বাতিল হয়ে গেছে। তিনটা কিস্তি আমরা পেয়েছি। আইএমএফ উদ্বেগ জানিয়েছে, তারা যে সংস্কারের কথা বলেছে ব্যাংকিং খাতে সেগুলো ঠিকমতো হচ্ছে না। ভর্তুকিও সরকার আশানুরূপ কমায়নি। এদিকে অর্থমন্ত্রীর দাবি, নির্বাচিত সরকারকে জনগণের কথাও মাথায় রাখতে হবে।
আইএমএফের এসব সংস্কারের পরামর্শ খুব দ্রুত মানা তাদের পক্ষে অসম্ভব। তাই চুক্তি বাতিল। এটা নিয়ে দেশের শিক্ষিত ও দলকানা মানুষদের মধ্যে খুশি খুশি ভাব কিংবা উদ্বেগ, দুই রকম আবেগই লক্ষ করেছি। পুরো বাংলাদেশের আলোচনায় না গিয়ে সামুর নিষিদ্ধ সিনিয়র ব্লগার বেন-গাজির সঙ্গে আইএমএফের ঋণ নিয়ে আমার বিভিন্ন সময়ে আলাপের কথা বলতে পারি।
বেন-গাজি প্রায় মোটামুটি নিশ্চিত ছিলেন, নতুন সরকারের আগাগোড়া সবাই চোর, তাই কেউ একটাকা ঋণ দেবে না। তাঁর মতো এত সরাসরি কথা বলার অভ্যাস আমার নেই। তিনি আরও বলতেন, আইএমএফের ঋণ সুবিধা শেখ হাসিনা পেয়েছিলেন কিন্তু এই সরকার পাবে না। দেখা যায়, তার কথা সত্যি। এখন এই সরকার নিজেই বলছে, আইএমএফের সঙ্গে চুক্তি বাতিল।
তবে মুদ্রার একটা ভিন্ন দিকও রয়েছে। শেখ হাসিনা আইএমএফের ঋণ নিয়েছিলেন কেন? রিজার্ভ সহায়তা আর ডলার সংকটে সাময়িক সাহায্য পেতে। বৈদেশিক মুদ্রার ঘাটতি দূর করতে আমদানি খরচ মেটাতে গিয়ে যখন কোনো দেশের রিজার্ভ কমে যায়, আইএমএফ বিদেশি মুদ্রা সহায়তা দেয়। বাংলাদেশ ২০২৩ সালে লেনদেনের ভারসাম্য আর রিজার্ভের চাপ সামলাতে আইএমএফের সঙ্গে ৪.৭ বিলিয়ন ডলারের ঋণচুক্তি করেছিল, পরে যা বাড়িয়ে প্রায় ৫.৫ বিলিয়ন ডলার পর্যন্ত করা হয়েছিল।
শেখ হাসিনার আমলে প্রচুর ডলার পাচার হওয়ার কারণে টাকার ভয়ংকর অবমূল্যায়ন হয়। মূলত লেনদেনের ভারসাম্যের চাপ সামলাতেই আইএমএফ থেকে ঋণ নিতে হয়। যেকোনো ঋণ লেনদেনের ভারসাম্যের আর্থিক হিসাবে যুক্ত হয়। এটা শেখ হাসিনার সরকারের জন্য বেশ সহায়ক ছিল।
আইএমএফ থেকে ঋণ না নিয়েও এই চাপ কমানো সম্ভব। আর সেটা হলো কোনো দেশে হঠাৎ প্রবাসী আয়ের জোয়ার শুরু হওয়া। বাংলাদেশে শেখ হাসিনার সরকারের পতনের পর প্রবাসী আয়ের জোয়ার শুরু হয়েছে। শেখ হাসিনার সময়ে যেখানে প্রতি মাসে ১.৬ থেকে ১.৮ বিলিয়ন ডলার আসত, এখন সেটা প্রতি মাসে ৩ বিলিয়ন ডলার আসছে। এটি বর্তমান সরকারের জন্য একটা ভালো দিক। প্রবাসী আয় এখন বাংলাদেশের লেনদেনের ভারসাম্য ঠিক রাখতে সবচেয়ে বড় এবং নির্ভরযোগ্য ভরসা বা ঢাল হিসেবে কাজ করছে।
আইএমএফ যখন ঋণ দেয়, তখন তারা ভ্যাট বাড়ানো, জ্বালানি তেলের দাম বাড়ানো বা টাকার অবমূল্যায়ন ঠেকানোর মতো অনেক কঠিন শর্ত দেয়। প্রবাসী আয়ের ক্ষেত্রে এ ধরনের কোনো শর্ত বা চাপ থাকে না। প্রবাসী আয় সরাসরি লেনদেনের ভারসাম্যের চলতি হিসাবে যুক্ত হয়। বাংলাদেশ যে পরিমাণ পণ্য আমদানি করে, তার চেয়ে কম রপ্তানি করে। এতে বড় বাণিজ্য ঘাটতি তৈরি হয়। প্রবাসী আয় এই ঘাটতিকে সরাসরি পূরণ করে।
প্রবাসীরা ডলার পাঠালে সেটা দেশের রিজার্ভে যোগ হয়। এটি কোনো ঋণ নয়, তাই কোনো দায় ছাড়াই লেনদেনের ভারসাম্যকে শক্তিশালী করে। আইএমএফের ঋণ চলতি হিসাবে যায় না। সেটা যায় আর্থিক হিসাবে এবং রিজার্ভ সম্পদে। প্রবাসী আয় আর রপ্তানি আয় যোগ করার পরও যদি আমদানি খরচের কারণে সামগ্রিক লেনদেনের ভারসাম্য ঋণাত্মক থাকে, তখন রিজার্ভ তলানিতে ঠেকে। এই জরুরি অবস্থা সামলাতেই আইএমএফ ঋণ দেয়।
প্রবাসী আয় অবশ্য সরকারের নিজস্ব নয়। সরকার এই টাকা নিজে খরচ করতে পারে না। তবু এই ডলার ব্যাংকিং পথে দেশে ঢুকলে সরকারের জন্য আইএমএফের ঋণের মতোই গুরুত্বপূর্ণ হয়ে ওঠে। প্রবাসী ডলার পাঠালে ব্যাংক তার পরিবারকে সমপরিমাণ টাকা দেয়, আর ডলারটা রিজার্ভে জমা হয়। আমদানির বিল মেটানোর জন্য সরকার ও ব্যাংকগুলো সেই ডলার ব্যবহার করতে পারে।
ফলে আইএমএফের ওপর নির্ভরতা কমে যায়। ডলারের নিয়মিত জোগান থাকায় টাকার মান স্থিতিশীল থাকে। এমনকি আইএমএফের নিট রিজার্ভ সংক্রান্ত শর্ত পূরণ করাও সহজ হয়। আইএমএফের বিপিএম৬ পদ্ধতি অনুযায়ী দেশের রিজার্ভ এখন ৩১.৩৫ বিলিয়ন মার্কিন ডলার। এই রিজার্ভ দিয়ে প্রায় ছয় মাসের আমদানি খরচ মেটানো সম্ভব। আওয়ামী লীগ সরকার যখন ক্ষমতা ছাড়ে তখন মোট রিজার্ভ ছিল ২৫.৯২ বিলিয়ন ডলার। তবে আইএমএফের বিপিএম৬ হিসাব অনুযায়ী প্রকৃত ব্যবহারযোগ্য নিট রিজার্ভের পরিমাণ ছিল প্রায় ২০.৩৯ বিলিয়ন ডলার। অর্থমন্ত্রী তাই হুংকার ছাড়েন যে আইএমএফ থেকে আর লোন নেবেন না।
লেনদেনের ভারসাম্য যেভাবেই ঠিক হোক না কেন, আমি আইএমএফের অধিকাংশ পরামর্শের পক্ষে অবস্থান করি। আইএমএফ মূলত হিসাব পরীক্ষকের মতো কাজ করে। তাদের মনোযোগ দেশের বাজেট, রিজার্ভ, ব্যাংকিং খাত, কর আর ডলারের হিসাবে। সরকারের খরচ কীভাবে কমানো যায় আর আয় কীভাবে বাড়ানো যায়, সেটাই তাদের মূল চিন্তা। এটা একেবারে খারাপ না। দেশের রাজস্ব আদায় বাড়ানো সত্যিই খুব জরুরি।
দক্ষিণ এশিয়ার মধ্যে আমাদের কর ও মোট দেশজ উৎপাদনের অনুপাত সবচেয়ে কম। আইএমএফ যেমন হিসাব পরীক্ষক হিসেবে আমাদের নির্দেশনা দিয়েছে, সেভাবে সংস্কার করলে একেবারে খারাপ হতো না। শুধু সরকারকে সুদহার আরও কমাতে হবে। এভাবে কৃত্রিমভাবে মূল্যস্ফীতি কমানোর জন্য ব্যবসা বাণিজ্যকে গলা টিপে হত্যা করা যাবে না।
এবার বিশ্বব্যাংকের কথায় আসা যাক। বিশ্বব্যাংককে আমার কাছে আইএমএফের চেয়ে আলাদা ধরনের প্রতিষ্ঠান মনে হয়। তাদের কাজ মূলত দরিদ্র মানুষের সামাজিক সুরক্ষা ও দারিদ্র্য বিমোচন। তারা কাজ করে উন্নয়ন অংশীদার হিসেবে। মানুষের জীবনযাত্রার মান কীভাবে উন্নত করা যায়, সেটাই তাদের মূল চিন্তা। বিশ্বব্যাংক চায় দেশের অর্থনৈতিক উন্নয়ন ও মানুষের কল্যাণ নিশ্চিত করতে। ফ্যামিলি কার্ডে দরিদ্র মানুষের সামাজিক সুরক্ষা ও দারিদ্র্য বিমোচন হবে, এই সম্ভাবনায় তারা ইতিবাচক এবং অর্থায়নেও প্রস্তুত।
এখানেই আসলে আইএমএফ আর বিশ্বব্যাংকের পার্থক্যটা পরিষ্কার হয়। একজন দেখছে রাষ্ট্রের হিসাবের খাতা, আরেকজন দেখছে মানুষের জীবনযাত্রার হিসাব। একজন প্রশ্ন করছে এই ব্যয় কতদিন চালানো যাবে, আরেকজন প্রশ্ন করছে এই সহায়তা দিলে কত মানুষ দারিদ্র্য থেকে বের হতে পারবে। দুজনের লক্ষ্য পুরোপুরি বিপরীত না হলেও দেখার জায়গাটা আলাদা।
কিন্তু আমাদের ভবিষ্যতের চ্যালেঞ্জ মোকাবিলায় বিশ্বব্যাংকের ফ্যামিলি কার্ড নিয়ে ইতিবাচক ভাবনাকে সঠিক বলে আমি মনে করি না। এই প্রকল্পে কতটুকু দরিদ্র মানুষের উন্নয়ন হবে, সেটা সময়ই বলে দেবে। কিন্তু এতে আমাদের রাজস্বের ওপর বিশাল চাপ পড়বে। কর্মসংস্থান হবে না। দেশে মূল্যস্ফীতি সমস্যার স্থায়ী সমাধান হবে না। ১ লাখ ৩৪ হাজার কোটি টাকা পাঁচ বছর ধরে এমন একটা খাতে খরচ করা হবে, যেখান থেকে উৎপাদনশীলতা আসার তেমন কোনো সুযোগ নেই।
এটা মূলত ভোগে ব্যয় হবে। অথচ এই ১ লাখ ৩৪ হাজার কোটি টাকা যদি সরকার অন্য কোনো উৎপাদনশীল খাতে খরচ করত, তাহলে দেশের অনেক স্থায়ী সমস্যার সমাধান সম্ভব হতো। মানুষের হাতে সাময়িকভাবে টাকা তুলে দেওয়া আর মানুষের আয় করার সক্ষমতা তৈরি করা এক জিনিস নয়। প্রথমটি মানুষকে কিছুদিন স্বস্তি দিতে পারে, দ্বিতীয়টি মানুষকে দীর্ঘদিন নিজের পায়ে দাঁড়াতে সাহায্য করতে পারে।
বিশ্বব্যাংক থেকে এমন ইতিবাচক সংকেত পেয়ে সরকার এখন আরও আকাশে উড়ছে। আর দেশের কোনো অর্থনীতিবিদ কিংবা বুদ্ধিজীবী মানুষের সাহস হবে না সরকারকে বলতে যে আমরা ফ্যামিলি কার্ড চাই না, আমরা গ্যাস, বিদ্যুৎ, এলপিজি কম খরচে পর্যাপ্ত পরিমাণে পেতে চাই।
ডেইলি স্টার : Family card: A cushion for those struggling to get by
ফ্যামিলি ও কৃষক কার্ডে বড় সহায়তা চায় বাংলাদেশ- আরটিভি
ফ্যামিলি কার্ড’ নিয়ে যা বলল বিশ্বব্যাংক-যুগান্তর ।
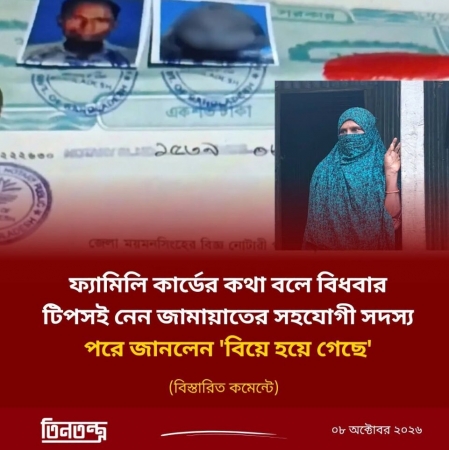
ফটোকার্ড ক্রেডিট : তিনতন্ত্র ( ফ্যামিলি কার্ডের নামে দেশে যা চলছে )
নির্বাচনী প্রতিশ্রুতির ব্যয়ে সরকার-আইএমএফ দ্বন্দ্ব, কেন্দ্রে ফ্যামিলি কার্ড-ডেইলি স্টার
সর্বশেষ এডিট : ০৯ ই অক্টোবর, ২০২৬ রাত ২:৪৬